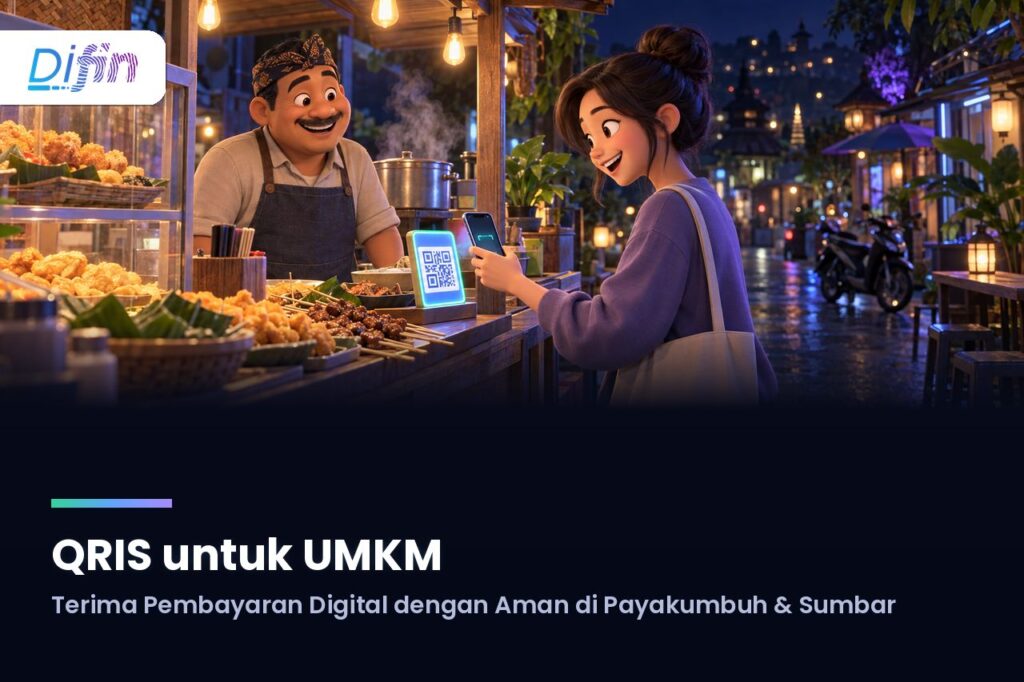
Coba perhatikan meja kasir di warung nasi, kedai kopi, atau lapak oleh-oleh di sekitar Pasar Ibuh Payakumbuh. Hampir semuanya sekarang memajang selembar kertas berisi kode kotak-kotak hitam putih: QRIS. Pembeli tinggal membuka aplikasi bank atau dompet digital, memindai, mengetik nominal, dan uang berpindah dalam hitungan detik. Tidak perlu uang kembalian, tidak perlu ribet.
Kalau usaha Anda belum punya QRIS, Anda berpotensi kehilangan pembeli yang tidak membawa uang tunai. Dan kalau sudah punya, ada satu hal yang tidak kalah penting: memastikan QRIS Anda aman dari modus penipuan yang memakan banyak korban. Artikel ini membahas keduanya, berdasarkan informasi resmi dari Bank Indonesia, dengan bahasa yang mudah diikuti pelaku UMKM di Payakumbuh, Lima Puluh Kota, dan seluruh Sumatera Barat.
Apa Itu QRIS dan Kenapa Penting untuk UMKM?
QRIS adalah singkatan dari Quick Response Code Indonesian Standard, yaitu standar kode QR resmi untuk pembayaran yang ditetapkan oleh Bank Indonesia. Kata “standar” di sini penting: satu kode QRIS bisa menerima pembayaran dari aplikasi apa pun, baik mobile banking maupun dompet digital seperti GoPay, OVO, DANA, ShopeePay, dan lainnya. Anda tidak perlu memajang lima kode berbeda di meja kasir.
Manfaatnya untuk UMKM sangat nyata:
Tidak ada lagi masalah kembalian. Nominal sekecil apa pun bisa dibayar pas.
Uang langsung masuk rekening. Risiko uang palsu dan uang tunai hilang berkurang drastis.
Pencatatan otomatis. Setiap transaksi tercatat di aplikasi, memudahkan pembukuan harian.
Mengikuti kebiasaan pembeli. Menurut Kementerian Koordinator Bidang Perekonomian, pengguna QRIS di Indonesia sudah melewati 56 juta orang, bahkan melampaui penggunaan kartu kredit. Banyak pembeli muda bahkan tidak membawa dompet lagi.
Dengan kata lain, QRIS bukan lagi fasilitas tambahan, melainkan standar minimal pelayanan toko hari ini. Konsumen yang melihat toko Anda menerima QRIS juga cenderung menilai usaha Anda lebih terpercaya dan dikelola dengan serius.
Cara Daftar QRIS untuk Usaha Anda
Pendaftaran QRIS tidak dilakukan ke Bank Indonesia secara langsung, melainkan lewat Penyedia Jasa Pembayaran (PJP) yang sudah berizin BI. PJP bisa berupa bank tempat Anda menabung atau penyedia dompet digital. Berikut alur resminya menurut Bank Indonesia:
Pilih PJP QRIS yang berizin Bank Indonesia
Ini langkah paling penting. Pastikan penyedia yang Anda pilih resmi berizin BI. Daftar lengkap PJP berizin bisa dilihat di situs resmi Bank Indonesia (bi.go.id), pilih kategori QRIS. Jangan pernah mendaftar lewat calo atau pihak yang tidak jelas izinnya.
Ajukan pendaftaran
Anda bisa datang langsung ke kantor cabang PJP, atau mendaftar online lewat situs/aplikasi PJP bila tersedia. Di tahap ini Anda mengisi data usaha dan mengunggah dokumen yang diminta.
Tunggu verifikasi dan terima Merchant ID
Setelah dokumen diverifikasi, PJP akan menerbitkan Merchant ID dan kode QRIS khusus atas nama usaha Anda, dikirim dalam bentuk cetak atau softcopy. Proses ini umumnya memakan waktu beberapa hari kerja.
Pasang kode QRIS, lalu uji sendiri
Letakkan kode QRIS di titik pembayaran atau dekat kasir. Lalu lakukan satu langkah yang sering dilupakan: uji dengan transaksi kecil dari ponsel Anda sendiri. Pastikan nama yang muncul di layar pembeli benar-benar nama usaha Anda dan dananya benar-benar masuk. Kesalahan nama merchant sering baru ketahuan setelah ada pembeli yang bertanya.
Berapa Biayanya? Kenali MDR
Mendaftar QRIS umumnya tidak dipungut biaya, meski kebijakan tiap PJP bisa berbeda. Biaya yang pasti ada adalah MDR (Merchant Discount Rate), yaitu potongan kecil dari setiap transaksi yang ditanggung oleh merchant. Dua hal penting soal MDR menurut Bank Indonesia:
Besarnya MDR ditetapkan oleh Bank Indonesia sesuai kategori merchant dan nilai transaksi.
MDR ditanggung merchant dan tidak boleh dibebankan kepada pembeli. Jadi Anda tidak boleh menambahkan “biaya admin QRIS” ke pelanggan.
Berdasarkan Siaran Pers Bank Indonesia No. 28/159/DKom tanggal 17 Agustus 2026 yang berlaku efektif sejak 1 Oktober 2026, tarifnya sebagai berikut:
Usaha Mikro (UMI): transaksi sampai Rp500.000 dikenakan MDR 0% alias gratis; transaksi di atas Rp500.000 dikenakan 0,3%.
Usaha Kecil, Menengah, dan Besar (UKE, UME, UBE): transaksi sampai Rp100.000 gratis; di atas itu dikenakan 0,7%.
Pendidikan: gratis sampai Rp100.000, di atasnya 0,6%.
SPBU: gratis sampai Rp100.000, di atasnya 0,4%.
BLU, bansos, pajak, paspor, dan donasi sosial: 0%.
Kabar baiknya, sebagian besar transaksi UMKM seperti warung makan, kedai kopi, atau toko kelontong nilainya di bawah Rp100.000 sampai Rp500.000, sehingga praktis tidak kena potongan sama sekali. Pastikan juga kategori usaha Anda tercatat benar saat pendaftaran, karena kategori itulah yang menentukan tarif MDR Anda.
Mengenal QRIS Statis dan QRIS Dinamis
Ada dua jenis kode QRIS yang perlu Anda kenali karena beda tingkat keamanannya.
QRIS statis adalah kode yang dicetak sekali dan dipajang permanen, misalnya stiker di meja kasir. Kode ini tidak membawa nominal, sehingga pembeli mengetik sendiri jumlah yang harus dibayar. Praktis untuk warung dan toko, tapi inilah jenis yang paling mudah disalahgunakan karena selembar kertasnya bisa ditimpa stiker palsu.
QRIS dinamis adalah kode yang dibuat baru setiap transaksi lewat aplikasi merchant atau mesin kasir, dengan nominal yang sudah terkunci. Karena kodenya sekali pakai dan jumlahnya sudah pasti, jenis ini jauh lebih sulit dipalsukan. Kalau usaha Anda ramai atau nilai transaksinya besar, pertimbangkan memakai QRIS dinamis untuk transaksi penting, atau kombinasikan keduanya: statis untuk kecepatan, dinamis untuk nominal besar.
Alur Transaksi yang Aman, dari Sisi Penjual
Pembayaran digital aman selama Anda menjalankan kebiasaan verifikasi yang benar. Begini alur aman setiap kali pembeli membayar dengan QRIS:
Pembeli memindai kode QRIS Anda dan mengetik nominal.
Di layar pembeli muncul nama merchant. Sebaiknya biasakan pembeli (dan Anda) melihat nama itu sebelum menekan bayar.
Setelah pembayaran berhasil, periksa notifikasi atau riwayat masuk di aplikasi merchant Anda sendiri, jangan hanya percaya pada tangkapan layar bukti bayar dari pembeli. Bukti bayar bisa dipalsukan; notifikasi di aplikasi Anda tidak bisa.
Baru setelah dana terkonfirmasi masuk, serahkan barangnya.
Kebiasaan sederhana ini menutup celah penipuan paling umum di lapangan.
Tips tambahan: beberapa PJP menyediakan aplikasi merchant dengan pengumuman suara (voice notification) atau perangkat soundbox yang menyebutkan nominal setiap kali pembayaran masuk. Fitur ini sangat membantu saat toko ramai, karena Anda tahu dana masuk tanpa harus membuka ponsel. Tanyakan ketersediaannya saat mendaftar.
QRIS Juga Membantu Pembukuan Usaha
Satu manfaat QRIS yang sering tidak disadari: riwayat transaksinya adalah pembukuan gratis. Setiap pembayaran tercatat lengkap dengan jam dan nominalnya di aplikasi merchant. Di akhir bulan, Anda tinggal merekapnya untuk menghitung omzet, melihat jam-jam paling ramai, dan menilai hari apa penjualan terbaik. Data sederhana ini berguna saat Anda menentukan stok, jam operasional, atau bahkan saat mengajukan pembiayaan ke bank, karena arus kas digital yang rapi membuat usaha Anda lebih dipercaya lembaga keuangan.
Waspada Modus Penipuan QRIS
Bank Indonesia secara resmi mengimbau masyarakat dan pedagang meningkatkan keamanan bertransaksi QRIS, menyusul maraknya kasus penyalahgunaan. Modus yang paling terkenal terjadi pada April 2023: seorang pelaku mencetak stiker QRIS miliknya sendiri lalu menempelkannya di masjid, kotak amal, dan tempat umum di kurang lebih 38 titik di Jakarta dan Tangerang. Uang sedekah dari masyarakat mengalir ke rekening pelaku. Modus serupa kemudian juga menimpa pedagang: stiker QRIS asli di warung ditimpa stiker palsu saat toko sedang ramai, dan pemilik baru sadar setelah uang penjualan tidak kunjung masuk.
Kenali modus-modus yang perlu diwaspadai:
Stiker QRIS palsu ditempel di atas atau di samping stiker asli. Kodenya sah dan berfungsi, tapi milik orang lain, sehingga uang pembeli masuk ke rekening penipu.
Bukti pembayaran palsu. Pembeli menunjukkan tangkapan layar yang tampak sah, padahal tidak ada transaksi apa pun.
Kode QR sengaja dirusak supaya pembeli diarahkan ke “metode alternatif” yang dikendalikan pelaku.
Promo atau donasi palsu lewat QR yang disebar di media sosial atau poster tidak resmi.
Cara Melindungi Usaha Anda
Imbauan Bank Indonesia untuk merchant sebenarnya sederhana dan bisa langsung Anda terapkan hari ini:
Periksa stiker QRIS setiap hari, saat buka dan tutup toko. Raba permukaannya; stiker yang ditimpa terasa lebih tebal dan tepinya tidak rata. Periksa juga sekitar kasir, jangan sampai ada kode QR yang tidak pernah Anda pasang.
Amankan fisiknya. Display yang dilaminasi atau dimasukkan dudukan akrilik lebih sulit ditimpa daripada kertas yang ditempel begitu saja. Letakkan di tempat yang terlihat jelas oleh kasir, dan bila memungkinkan dalam jangkauan CCTV.
Tulis nama merchant Anda di dekat kode, misalnya “Pastikan nama yang muncul di aplikasi: Toko Oleh-Oleh Barokah”. Dengan begitu pembeli ikut menjadi pengawas.
Selalu cek aplikasi Anda sendiri, bukan bukti bayar pembeli, sebelum menyerahkan barang.
Cocokkan penjualan dengan uang masuk. Di akhir hari, bandingkan jumlah transaksi QRIS di catatan penjualan dengan riwayat dana masuk di aplikasi. Ketidakcocokan adalah tanda bahaya paling awal.
Edukasi pegawai. Kalau usaha Anda punya karyawan, pastikan semua orang yang berjaga tahu prosedur aman ini, karena penipu paling suka menyerang saat toko ramai dan penjaga sibuk.
Kalau Sudah Terlanjur Jadi Korban
Kalau Anda menemukan stiker QRIS Anda ditimpa atau uang penjualan tidak masuk, jangan panik dan lakukan langkah ini:
Foto stiker palsu itu dari dekat dan dari jauh sebelum mencabutnya, sebagai bukti.
Minta pembeli yang terdampak menyimpan riwayat transaksinya: jam, nominal, dan nama merchant yang tercatat.
Segera laporkan ke PJP atau bank penerbit QRIS Anda untuk mengecek aliran dana, dan laporkan ke penegak hukum. Dalam kasus-kasus sebelumnya, Bank Indonesia berkoordinasi dengan PJP agar kode QRIS yang disalahgunakan tidak lagi bisa menerima pembayaran.
Contoh Penerapan di Usaha Kecil
Bayangkan seorang penjual keripik balado di Payakumbuh yang selama ini hanya menerima tunai. Setelah mendaftar QRIS lewat bank tempat ia menabung, ia memajang kode di etalase dan menuliskan nama merchant-nya di bawah kode itu. Setiap pagi sebelum buka, ia memeriksa stikernya. Setiap kali pembeli membayar, ia menunggu bunyi notifikasi di ponselnya sendiri sebelum menyerahkan keripik. Setiap malam, ia mencocokkan catatan penjualan dengan riwayat dana masuk.
Hasilnya sederhana tapi nyata: pembeli wisatawan yang sedang berkunjung ke objek wisata Ngalau Indah dan tidak membawa uang tunai tetap bisa membeli, uang hasil jualan tercatat rapi tanpa buku tambahan, dan ia tidur nyenyak karena tahu kodenya aman. Tidak ada teknologi rumit di sini, hanya kebiasaan yang disiplin.
Pertanyaan yang Sering Ditanyakan
Apakah mendaftar QRIS harus punya badan usaha?
Tidak. Usaha perorangan bisa mendaftar, umumnya cukup dengan KTP, nomor ponsel aktif, dan rekening untuk penampungan dana. Syarat persisnya tergantung PJP yang Anda pilih.
Apakah QRIS bisa dipakai untuk jualan online?
Bisa. Banyak UMKM mengirim gambar kode QRIS lewat WhatsApp ke pembeli, atau memakai fitur QRIS dinamis/tautan pembayaran dari aplikasi merchant untuk pelanggan luar kota.
Berapa lama uang masuk ke rekening?
Umumnya dana QRIS masuk ke rekening penampungan dalam waktu singkat sesuai kebijakan PJP Anda. Tanyakan jadwal penyelesaian dananya saat mendaftar supaya arus kas usaha Anda terencana.
Bolehkah memajang lebih dari satu QRIS?
Sebaiknya satu usaha satu kode QRIS, karena satu kode sudah menerima semua aplikasi. Banyak kode justru membingungkan pembeli dan menyulitkan Anda mengawasi keamanannya.
Penutup
QRIS adalah salah satu alat paling mudah untuk mendongkrak profesionalitas UMKM: gratis untuk sebagian besar transaksi kecil, pencatatannya otomatis, dan pembelinya sudah terbiasa. Yang penting, daftar hanya lewat PJP berizin Bank Indonesia, pahami tarif MDR-nya, dan rawat keamanannya dengan kebiasaan cek harian.
Tim Difin di Payakumbuh siap membantu UMKM Sumatera Barat melangkah lebih jauh di dunia digital, dari pembayaran online, toko marketplace, sampai promosi di media sosial. Kunjungi layanan digital marketing Difin atau hubungi kami lewat WhatsApp untuk konsultasi. Usaha Anda layak tumbuh secepat cara orang membayar hari ini.